年末調整で、保険料が戻るってホンマ?
控除額と還付額を混同しない。2026年の要件も別枠で。
-
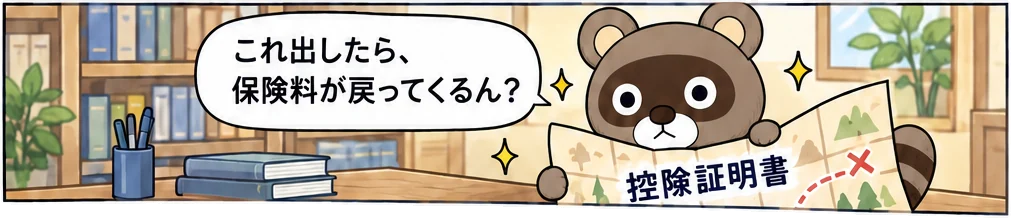
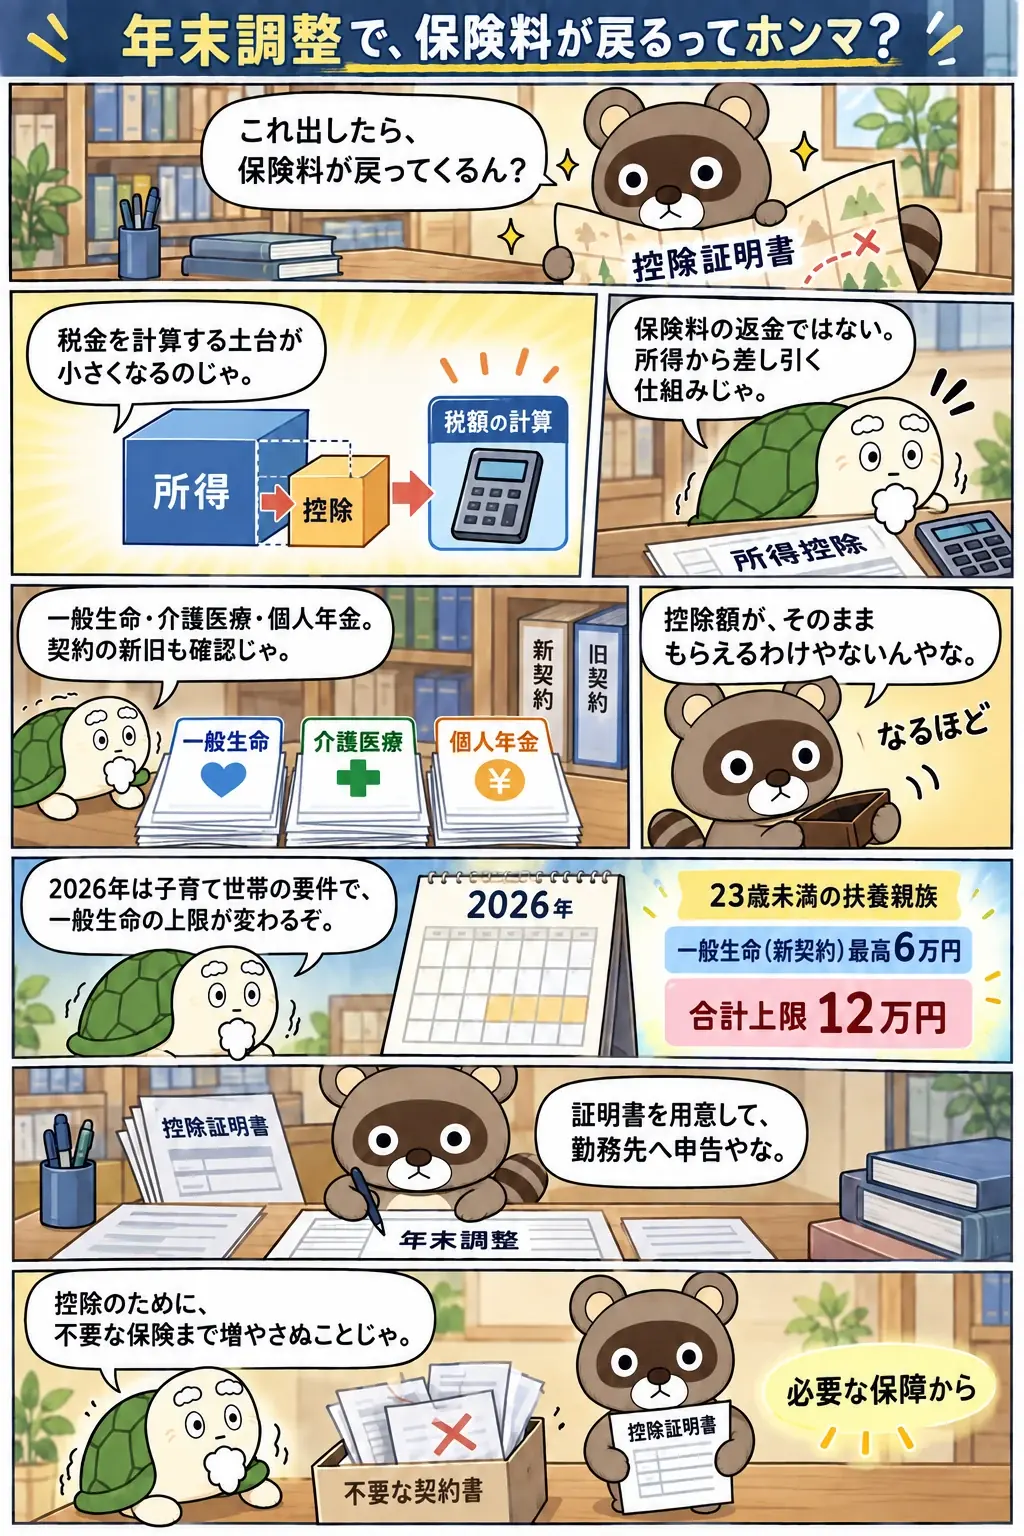
ぽんぽここれ出したら、保険料が戻ってくるん?
-
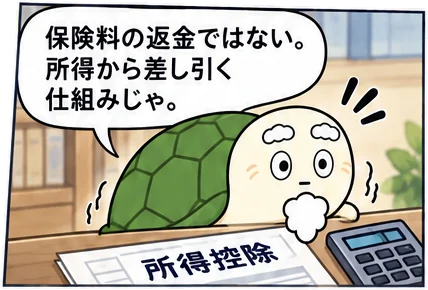
亀保険料の返金ではない。所得から差し引く仕組みじゃ。
-
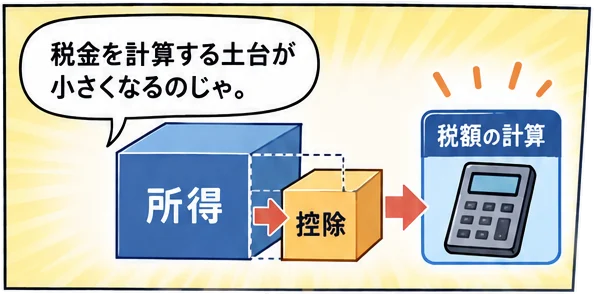
亀税金を計算する土台が小さくなるのじゃ。
-
ぽんぽこ控除額が、そのままもらえるわけやないんやな。
-
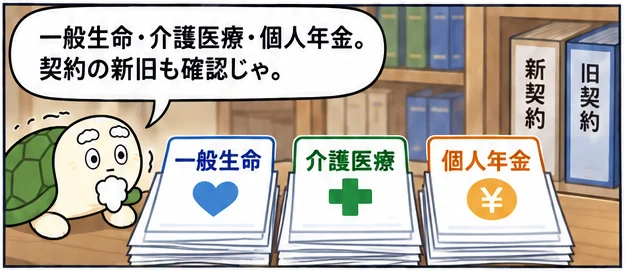
亀一般生命・介護医療・個人年金。契約の新旧も確認じゃ。
-
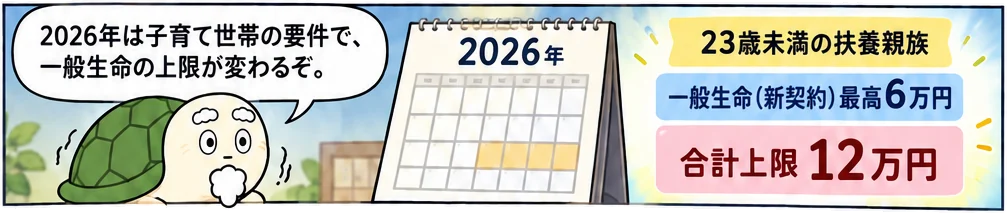
亀2026年は子育て世帯の要件で、一般生命の上限が変わるぞ。
-
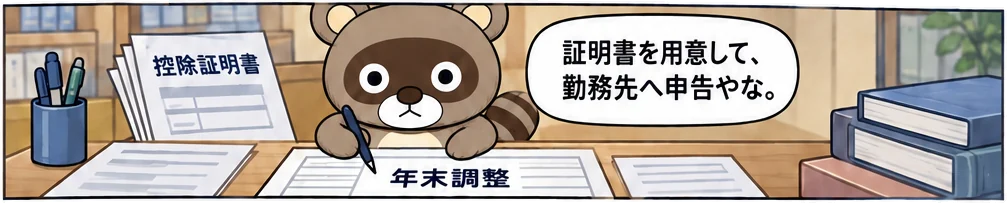
ぽんぽこ証明書を用意して、勤務先へ申告やな。
-
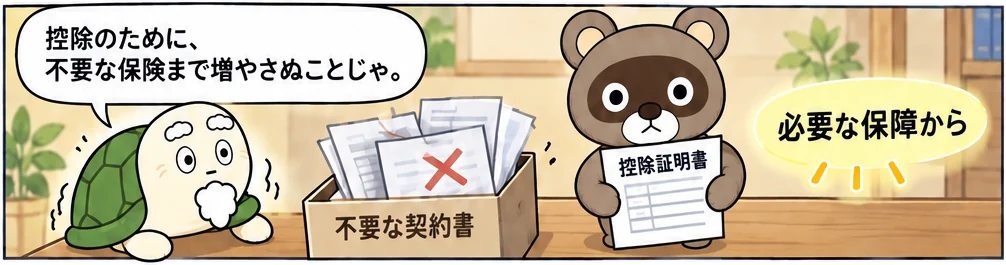
亀控除のために、不要な保険まで増やさぬことじゃ。
漫画を文章で読む
ぽんぽこが控除証明書を宝の地図のように広げる。
ぽんぽこ「これ出したら、保険料が戻ってくるん?」
図中の文字:控除証明書
亀が机の税金計算図を見上げる。
亀「保険料の返金ではない。所得から差し引く仕組みじゃ。」
図中の文字:所得控除
所得の箱から控除の小箱を外し、その後に税率の矢印。
亀「税金を計算する土台が小さくなるのじゃ。」
図中の文字:所得 → 控除 → 税額の計算
ぽんぽこが空の財布を閉じる。
ぽんぽこ「控除額が、そのままもらえるわけやないんやな。」
図中の文字:なるほど
三つのラベルの書類を分ける。
亀「一般生命・介護医療・個人年金。契約の新旧も確認じゃ。」
図中の文字:一般生命/介護医療/個人年金
2026年のカレンダーと上限の枠。小さすぎる文字を詰めない。
亀「2026年は子育て世帯の要件で、一般生命の上限が変わるぞ。」
図中の文字:23歳未満の扶養親族/一般生命(新契約)最高6万円/合計上限12万円
ぽんぽこが勤務先の申告書に証明書の情報を入れる。
ぽんぽこ「証明書を用意して、勤務先へ申告やな。」
図中の文字:年末調整
ぽんぽこが不要な契約書を脇に置き、今の証明書だけ持つ。
亀「控除のために、不要な保険まで増やさぬことじゃ。」
図中の文字:必要な保障から
POINTポイント
所得税の生命保険料控除の説明です。2012年以後の新契約は通常、一般生命・介護医療・個人年金の各区分で最高4万円、合計最高12万円です。控除額は年間の支払保険料等から計算します。
2026年分について、23歳未満の扶養親族を有する場合、対象となる新生命保険料の一般生命保険料控除は最高6万円です。3区分の合計上限は12万円のままです。
2011年以前の旧契約や新旧併存時は計算が異なります。個人年金も全商品が対象ではありません。証明書の区分と国税庁の当該年の表を確認してください。住民税の控除額は所得税と異なります。
年末調整では勤務先の期限・申告方法に従います。申告漏れがある場合は勤務先または税務署へ手続きを確認します。控除を受けても必ず還付が発生するとは限りません。
SOURCES出典
情報確認日:2026年9月28日
※漫画は、保険の考え方を伝えるための創作です。実際のお客様の事例ではありません。
RELATED関連記事
最終更新 2026.10.02 ※記事の内容は公開時点のものです。保険の補償やお支払いには条件があります。くわしくは「ご契約のしおり(約款)」「重要事項説明書」をご覧いただくか、お気軽にお問い合わせください。